中亚金融普惠:哈萨克斯坦领跑数字支付,乌兹别克斯坦与邻国差距正在缩小
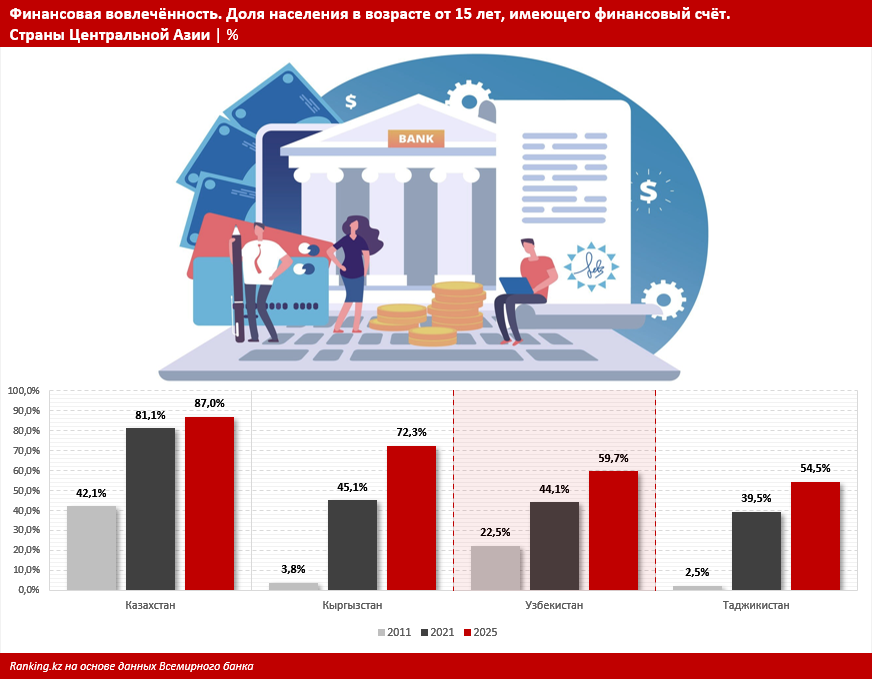
中亚地区的金融参与度呈现出显著的增长态势。根据世界银行《全球金融指数2025》(Global Findex 2025)的数据,2025年乌兹别克斯坦15岁以上人口中拥有金融账户的比例达到59.7%,塔吉克斯坦为54.5%,吉尔吉斯斯坦为72.3%,而哈萨克斯坦则以87%的比率位居前列。由于缺乏可比的最新数据,土库曼斯坦未纳入此次比较范围。该数据库覆盖了金融账户、支付、储蓄、信贷、移动电话持有率及互联网使用情况等关键指标。 在具备数字操作…
中亚地区的金融参与度呈现出显著的增长态势。根据世界银行《全球金融指数2025》(Global Findex 2025)的数据,2025年乌兹别克斯坦15岁以上人口中拥有金融账户的比例达到59.7%,塔吉克斯坦为54.5%,吉尔吉斯斯坦为72.3%,而哈萨克斯坦则以87%的比率位居前列。由于缺乏可比的最新数据,土库曼斯坦未纳入此次比较范围。该数据库覆盖了金融账户、支付、储蓄、信贷、移动电话持有率及互联网使用情况等关键指标。
在具备数字操作功能的账户普及率方面,哈萨克斯坦在2025年以78%的普及率领先于该地区其他考察国家。紧随其后的是吉尔吉斯斯坦,占比为59.1%;乌兹别克斯坦为43.8%;塔吉克斯坦最低,仅为27.9%。与此同时,数字基础设施的普及率也在不断提升。2025年,乌兹别克斯坦82.3%的居民拥有个人手机,70.2%拥有智能手机;哈萨克斯坦的这一比例分别为92.2%和81.1%;吉尔吉斯斯坦高达96%和89.8%;塔吉克斯坦则分别为77.5%和64.7%。
值得注意的是,设备的高普及率并不必然等同于金融服务的高使用率。这种现象在吉尔吉斯斯坦尤为明显:尽管该国在智能手机普及率上处于地区领先地位,但在金融账户持有、数字支付、正式储蓄及信贷使用方面,哈萨克斯坦均占据首位。乌兹别克斯坦也呈现出类似趋势,即较高的智能手机覆盖率尚未完全转化为同等水平的金融服务使用。这表明技术接入与金融服务利用之间可能存在发展的时滞或不同步性。
从长期动态来看,该地区四个国家的金融账户覆盖率均实现了大幅增长。以乌兹别克斯坦为例,拥有金融账户的人口比例从2011年的22.5%上升至2021年的44.1%,并在2025年进一步攀升至59.7%。吉尔吉斯斯坦的增长幅度最为显著,从2011年的3.8%激增至2021年的45.1%,再到2025年的72.3%。塔吉克斯坦的比例从2.5%上升至39.5%及54.5%,而哈萨克斯坦则从42.1%提升至81.1%及87%。这一趋势显示,吉尔吉斯斯坦在考察期内大幅缩小了与哈萨克斯坦的差距,而乌兹别克斯坦也在持续扩大其金融服务的覆盖面。